Pembiayaan UMi Jambi Tembus Rp254 Miliar, KUR Capai Rp5,7 Triliun
- account_circle say say
- calendar_month 57 menit yang lalu
- print Cetak
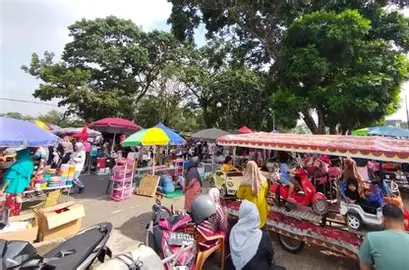
Wisata kuliner di depan kantor gubernur jambi setiap minggu pagi.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
JAMBISNIS.COM – Akses permodalan menjadi salah satu faktor penting dalam pengembangan usaha mikro, kecil, dan menengah (UMKM) di Provinsi Jambi. Pembiayaan melalui skema Ultra Mikro (UMi) dan Kredit Usaha Rakyat (KUR) menjadi dua instrumen pemerintah untuk mendukung kebutuhan modal pelaku usaha produktif.
ANTARA News Jambi pada 22 September 2026 melaporkan bahwa penyaluran pembiayaan UMi di Provinsi Jambi telah mencapai sekitar Rp254 miliar kepada 31.900 debitur. Sementara itu, penyaluran KUR tercatat sekitar Rp5,7 triliun kepada 59.000 debitur, berdasarkan keterangan Kantor Wilayah Direktorat Jenderal Perbendaharaan Provinsi Jambi.
Data tersebut memperlihatkan skala penyaluran pembiayaan bagi usaha produktif di daerah. Namun, nominal pembiayaan dan jumlah debitur tidak secara langsung menggambarkan keseluruhan kebutuhan modal UMKM yang telah terpenuhi. Kesesuaian jumlah pembiayaan dengan kebutuhan usaha, kemampuan membayar, serta penggunaan dana tetap menjadi faktor penting.
Pada tingkat nasional, Otoritas Jasa Keuangan (OJK) mencatat total pembiayaan UMKM lintas sektor mencapai Rp1.948,72 triliun pada Juni 2026, tumbuh 2,18% secara tahunan. Dari jumlah tersebut, kredit UMKM perbankan mencapai Rp1.519,35 triliun atau 82,44% dari total pembiayaan lintas sektor. Data ini menggambarkan dominasi sektor perbankan dalam pembiayaan UMKM secara nasional, bukan kondisi khusus Provinsi Jambi.
Bagi pelaku usaha di Kota Jambi, Muaro Jambi, Bungo, Tanjung Jabung Barat, dan wilayah lainnya, pemilihan skema pembiayaan perlu disesuaikan dengan karakteristik dan tahap perkembangan usaha. Pelaku usaha ultra mikro dapat mengevaluasi kelayakan mengakses pembiayaan UMi, sedangkan usaha yang memenuhi persyaratan program dapat mempertimbangkan KUR melalui penyalur resmi.
Sebelum mengajukan pembiayaan, pelaku usaha sebaiknya menyiapkan dokumen identitas, legalitas usaha sesuai ketentuan, catatan penjualan, perhitungan biaya, serta proyeksi arus kas. Perhitungan tersebut membantu memastikan bahwa angsuran dapat dibayar dari kemampuan usaha, bukan semata-mata berdasarkan perkiraan kenaikan penjualan.
Selain akses modal, keberlanjutan UMKM juga memerlukan pencatatan keuangan yang baik, pendampingan usaha, akses pasar, dan peningkatan kualitas produk. Pembiayaan yang digunakan secara produktif dapat membantu usaha memperkuat persediaan, meningkatkan kapasitas produksi, atau mengembangkan saluran penjualan.
- Penulis: say say