QRIS Bukan Pajak, Ini Bedanya MDR, Aturan Baru dan Pilihan Pengusaha Mulai Oktober 2026
- account_circle say say
- calendar_month 0 menit yang lalu
- print Cetak
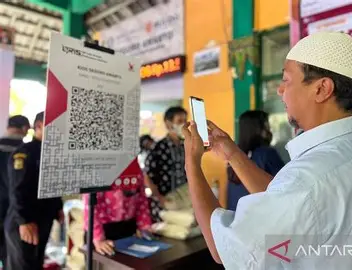
Pembeli sedang membayar menggunakan QRIS di warung makan.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
JAMBISNIS.COM – Penggunaan Quick Response Code Indonesian Standard (QRIS) semakin menjadi bagian dari aktivitas transaksi bisnis di Indonesia. Namun, masih banyak pelaku usaha yang menganggap terdapat QRIS yang “kena pajak” dan QRIS yang “tidak kena pajak”.
Padahal, QRIS bukan objek pajak. Direktorat Jenderal Pajak (DJP) menjelaskan QRIS merupakan sarana pembayaran, seperti uang tunai, kartu debit atau metode pembayaran lainnya. Kewajiban pajak tetap mengikuti jenis usaha dan transaksi yang dilakukan, bukan metode pembayaran yang digunakan.
Yang sering dianggap sebagai “pajak QRIS” sebenarnya adalah Merchant Discount Rate (MDR). MDR merupakan biaya jasa yang dikenakan kepada merchant oleh Penyelenggara Jasa Pembayaran (PJP) ketika transaksi QRIS berlangsung. Bank Indonesia menegaskan MDR merupakan biaya transaksi dan bukan pajak. Biaya tersebut ditanggung merchant dan tidak boleh dibebankan kepada konsumen.
Aturan MDR QRIS Berubah Mulai Oktober 2026
Bank Indonesia mengumumkan perubahan penting dalam kebijakan MDR QRIS. Mulai 1 Oktober 2026, seluruh kategori merchant mendapatkan MDR 0 persen untuk transaksi sampai dengan Rp100.000.
Sementara itu, merchant kategori Usaha Mikro (UMI) tetap memperoleh MDR 0 persen untuk transaksi sampai dengan Rp500.000. Untuk transaksi UMI di atas Rp500.000, tarif MDR sebesar 0,3 persen tetap berlaku. Sebelum perluasan kebijakan tersebut, merchant Usaha Kecil, Menengah dan Besar dikenakan MDR 0,7 persen.
Artinya, apabila sebuah restoran non-UMI menerima pembayaran QRIS sebesar Rp100.000, mulai Oktober merchant tidak lagi terkena potongan MDR untuk transaksi tersebut.
Sebaliknya, untuk transaksi Rp200.000 pada merchant non-UMI, tarif MDR reguler tetap perlu diperhatikan sesuai ketentuan yang berlaku.
Perubahan ini berpotensi mengurangi biaya transaksi terutama bagi bisnis dengan nilai transaksi rata-rata di bawah Rp100.000.
QRIS Semakin Dominan di Transaksi Digital
Perkembangan QRIS juga terlihat dari jumlah pengguna dan merchant. Hingga Juni 2026, Bank Indonesia mencatat 65,77 juta pengguna QRIS dan 44,86 juta merchant.
Dari jumlah merchant tersebut, sekitar 96,68 persen merupakan UMKM. Pada semester I 2026, transaksi QRIS mencapai 12,55 miliar transaksi dengan nilai sekitar Rp1,12 kuadriliun, tumbuh 93,92 persen secara tahunan.
Data tersebut menunjukkan QRIS tidak lagi hanya digunakan oleh bisnis modern. Sistem pembayaran ini telah masuk ke berbagai lapisan usaha, mulai dari pedagang mikro hingga bisnis berskala besar.
Mana yang Lebih Cepat, QRIS Statis atau Dinamis?
Dalam praktik bisnis, kecepatan transaksi juga dipengaruhi model QRIS yang digunakan.
QRIS Merchant Presented Mode (MPM) memungkinkan merchant menampilkan kode QR untuk dipindai pelanggan. Model ini dapat menggunakan QRIS statis maupun dinamis.
Pada QRIS statis, pelanggan memindai kode kemudian memasukkan nominal pembayaran sendiri. Model ini relatif sederhana dan cocok untuk usaha kecil dengan jumlah transaksi yang tidak terlalu tinggi.
Sementara QRIS dinamis memungkinkan nominal transaksi ditampilkan oleh sistem atau kasir. Model tersebut lebih sesuai untuk bisnis dengan transaksi tinggi karena mengurangi risiko kesalahan input nominal.
Bank Indonesia juga menyediakan Customer Presented Mode (CPM), ketika pelanggan menampilkan QR dari aplikasi pembayaran untuk dipindai merchant. BI menyebut CPM lebih ditujukan untuk kebutuhan transaksi dengan kecepatan tinggi seperti transportasi, parkir dan ritel modern.
Pengusaha Cenderung Memilih yang Mana?
Tidak ada data nasional yang secara langsung menyatakan seluruh pengusaha lebih memilih QRIS statis atau dinamis. Namun, komposisi merchant QRIS yang didominasi UMKM menunjukkan kebutuhan pasar sangat beragam.
Untuk warung, pedagang kecil, booth dan usaha dengan transaksi sederhana, QRIS statis memiliki keunggulan dari sisi kemudahan implementasi.
Sementara restoran dengan antrean tinggi, retail, supermarket, parkir, event dan tenant pusat perbelanjaan memiliki kebutuhan berbeda. QRIS dinamis atau QRIS yang terintegrasi dengan POS lebih relevan karena transaksi dapat tercatat sekaligus dalam sistem penjualan.
Bagi pengusaha, pilihan akhirnya bukan semata soal “QRIS mana yang tidak kena pajak”, tetapi mengenai biaya transaksi, kecepatan pembayaran, integrasi sistem, rekonsiliasi dan kebutuhan pencatatan bisnis.
Dengan perluasan MDR 0 persen mulai Oktober 2026, biaya transaksi QRIS untuk nominal kecil menjadi semakin kompetitif. Di saat yang sama, meningkatnya jumlah pengguna dan merchant menunjukkan pembayaran digital semakin menjadi bagian dari infrastruktur bisnis, bukan sekadar alternatif pembayaran.
Bagi pelaku usaha, memahami perbedaan pajak, MDR dan sistem QRIS menjadi penting agar biaya transaksi dapat dihitung dengan benar dan keputusan penggunaan sistem pembayaran tidak didasarkan pada informasi yang keliru.
- Penulis: say say